
최종 확인
핵심 요약
국민연금은 최대 5년 앞당겨 받으면 1년에 6%씩 줄어듭니다. 최대 5년 미루면 1년에 7.2%씩 늘어납니다. 예상 월 100만 원인 1969년생이 3년 앞당기면 월 82만 원이고, 78세 8개월이 지나면 정상 수령 누적액이 더 많아집니다. 2년 미루면 월 114.4만 원이며 약 80세 11개월부터 연기 쪽이 앞섭니다. 앞당기려면 가입기간 10년 이상, 월평균 근로·사업소득금액 3,193,511원(2026년 A값) 이하가 필요합니다.
조기·정상·연기 수령 한 번에 비교
예상 월액과 출생연도만 넣으면 세 가지 선택의 월 수령액, 손익분기 나이, 나이별 누적액을 보여줍니다.
값을 넣으면 바로 계산됩니다. 자바스크립트가 꺼져 있으면 아래 표와 계산 방법을 참고하세요.
계산식: 국민연금법 제61조·제62조·제63조. 조기 1개월 0.5% 감액, 연기 1개월 0.6% 가산.
다음에 볼 것 기초연금 2026년 신청 조건과 방법 및 한 달에 받는 금액 · 노인장기요양보험 2026 신청 방법과 조건 · 기초연금 계산기 · 노후·연금 모아 보기
대상·금액·신청 방법
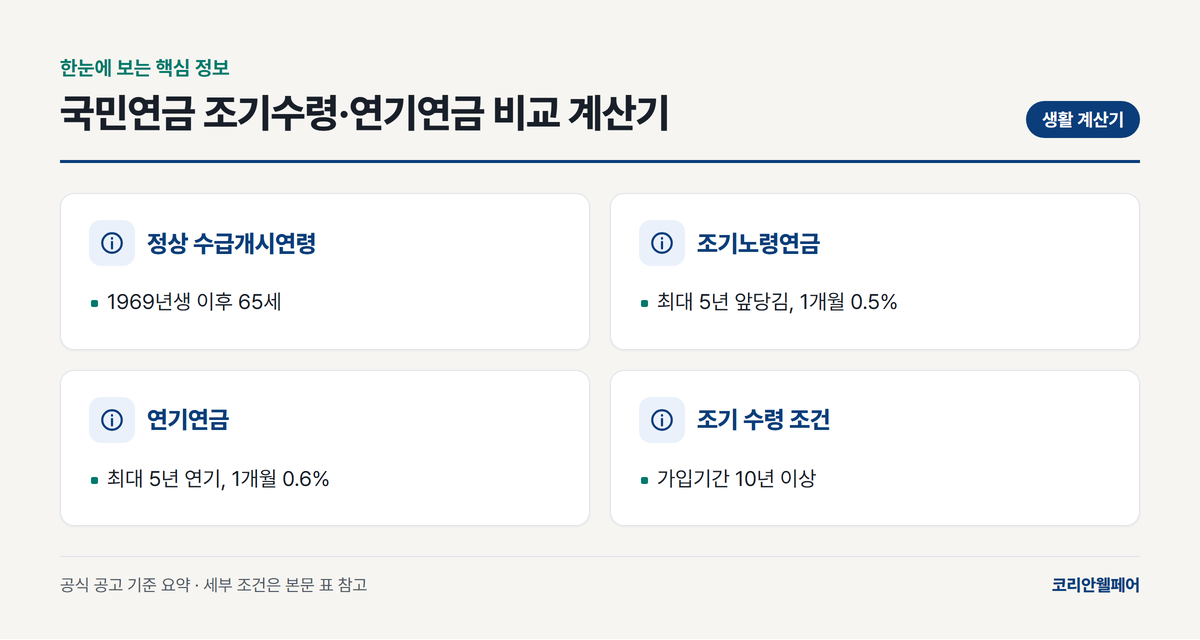
| 정상 수급개시연령 | 1969년생 이후 65세 (1961~64년생 63세, 1965~68년생 64세) |
| 조기노령연금 | 최대 5년 앞당김, 1개월 0.5%(1년 6%) 감액, 5년이면 70% 지급 |
| 연기연금 | 최대 5년 연기, 1개월 0.6%(1년 7.2%) 가산, 5년이면 36% 가산 |
| 부분 연기 | 연금의 50%, 60%, 70%, 80%, 90% 또는 전부 선택 |
| 조기 수령 조건 | 가입기간 10년 이상, 월평균 근로·사업소득금액이 A값(2026년 3,193,511원) 이하 |
| 2026년 연금액 인상 | 1월부터 물가상승률 2.1% 반영 |
조기수령과 연기연금, 몇 살까지 살면 어느 쪽이 이득일까?
답은 연금을 몇 살까지 받느냐에 달려 있습니다. 앞당기면 매달 받는 돈이 줄어드는 대신 일찍 받기 시작합니다. 미루면 매달 더 받지만 시작이 늦습니다. 두 선택의 누적액이 같아지는 나이가 손익분기 나이입니다.
아래 표는 1969년생, 정상 수령 예상 월 100만 원을 기준으로 계산한 값입니다. 물가 인상분은 넣지 않았습니다(가정은 아래 ‘이 계산기는 무엇을 가정하나요?’ 참고).
- 앞당긴 줄: 그 나이를 넘겨 받으면 정상 수령이 유리해집니다.
- 미룬 줄: 그 나이를 넘겨 받으면 연기가 유리해집니다.
| 선택 | 받기 시작 | 월 수령액 | 정상 수령과 누적액이 같아지는 나이 |
|---|---|---|---|
| 5년 앞당김 | 60세 | 70만 원 | 76세 8개월 |
| 3년 앞당김 | 62세 | 82만 원 | 78세 8개월 |
| 정상 수령 | 65세 | 100만 원 | 기준 |
| 2년 연기 | 67세 | 114.4만 원 | 약 80세 11개월 |
| 5년 연기 | 70세 | 136만 원 | 약 83세 11개월 |
출생연도별로 언제부터 받나요?
노령연금을 받기 시작하는 나이는 출생연도에 따라 단계적으로 늦춰졌습니다. 1952년생 이전은 60세부터 받습니다.
조기노령연금은 수급개시연령 5년 전부터 수급개시연령 전까지 청구할 수 있습니다. 연기는 수급개시연령부터 최대 5년 안에서만 할 수 있습니다.
| 출생연도 | 정상 수급개시연령 | 조기수령 가장 이른 나이 | 연기 최대 나이 |
|---|---|---|---|
| 1953~56년생 | 61세 | 56세 | 66세 |
| 1957~60년생 | 62세 | 57세 | 67세 |
| 1961~64년생 | 63세 | 58세 | 68세 |
| 1965~68년생 | 64세 | 59세 | 69세 |
| 1969년생 이후 | 65세 | 60세 | 70세 |
조기노령연금은 아무나 신청할 수 있나요?
조건이 두 가지 있습니다. 가입기간이 10년 이상이어야 합니다. 또 신청할 때 월평균 근로·사업소득금액이 A값 이하여야 합니다. 2026년 A값은 3,193,511원입니다.
조기연금을 받다가 수급개시연령 전에 A값을 넘는 소득이 생기면 그 기간에는 지급이 멈춥니다. 다시 받을 때는 지급률을 새로 계산합니다. 퇴직 뒤 다시 일할 계획이 있다면 앞당기기 전에 소득 예상부터 확인하세요.
연기연금은 일부만 미룰 수도 있나요?
네, 일부만 미룰 수 있습니다. 연금의 50%, 60%, 70%, 80%, 90% 가운데 하나를 고르거나 전부 미룹니다. 가산은 미룬 부분에만 붙습니다.
예를 들어 1969년생이 월 100만 원 중 50%를 2년 미루면 65~67세에는 월 50만 원, 67세부터는 월 107.2만 원을 받습니다. 정상 수령과 누적액이 같아지는 나이는 전부 미룰 때와 같은 약 80세 11개월입니다.
연금을 받으면서 일하면 연금이 깎이나요?
2026년 6월 17일부터 새 기준이 시행됐고, 2025년 1월 1일 이후 소득분부터 적용됩니다. 월평균 근로·사업소득금액이 A값에 200만 원을 더한 5,193,511원 이상일 때만 노령연금이 줄어듭니다.
A값을 넘는 금액(초과소득월액)이 200만~300만 원이면 15만 원에 ‘초과소득월액−200만 원’의 15%를 더해 뺍니다. 300만~400만 원이면 30만 원에 ‘초과소득월액−300만 원’의 20%, 400만 원 이상이면 50만 원에 ‘초과소득월액−400만 원’의 25%입니다. 깎이는 돈은 부양가족연금을 뺀 노령연금액의 절반을 넘지 않습니다. 이 감액은 수급개시연령부터 5년 동안만 적용됩니다.
노령연금 100만 원에 월평균 소득금액 600만 원이면 약 270,973원이 줄어듭니다. 같은 사람의 소득금액이 월 500만 원이면 감액이 없습니다.
이 계산기는 무엇을 가정하나요?
- 예상 월액은 국민연금공단에서 조회한 ‘정상 수령 때 금액’을 그대로 씁니다. 가입 이력으로 연금액을 새로 계산하지 않습니다.
- 매년 1월 물가상승률만큼 오르는 인상분, 이자, 세금, 건강보험료는 넣지 않았습니다.
- 예상 월액 칸에는 공단 예상액에서 부양가족연금을 뺀 금액을 적고, 부양가족연금은 별도 칸에 월액으로 적습니다. 2026년 부양가족연금은 배우자 연 306,630원, 자녀·부모 1인당 연 204,360원이니 12로 나눠 넣으세요.
- 나이는 개월 단위로 계산합니다. 실제 지급 시작 달은 생일과 청구한 달에 따라 달라집니다.
결정 전에 확인할 순서
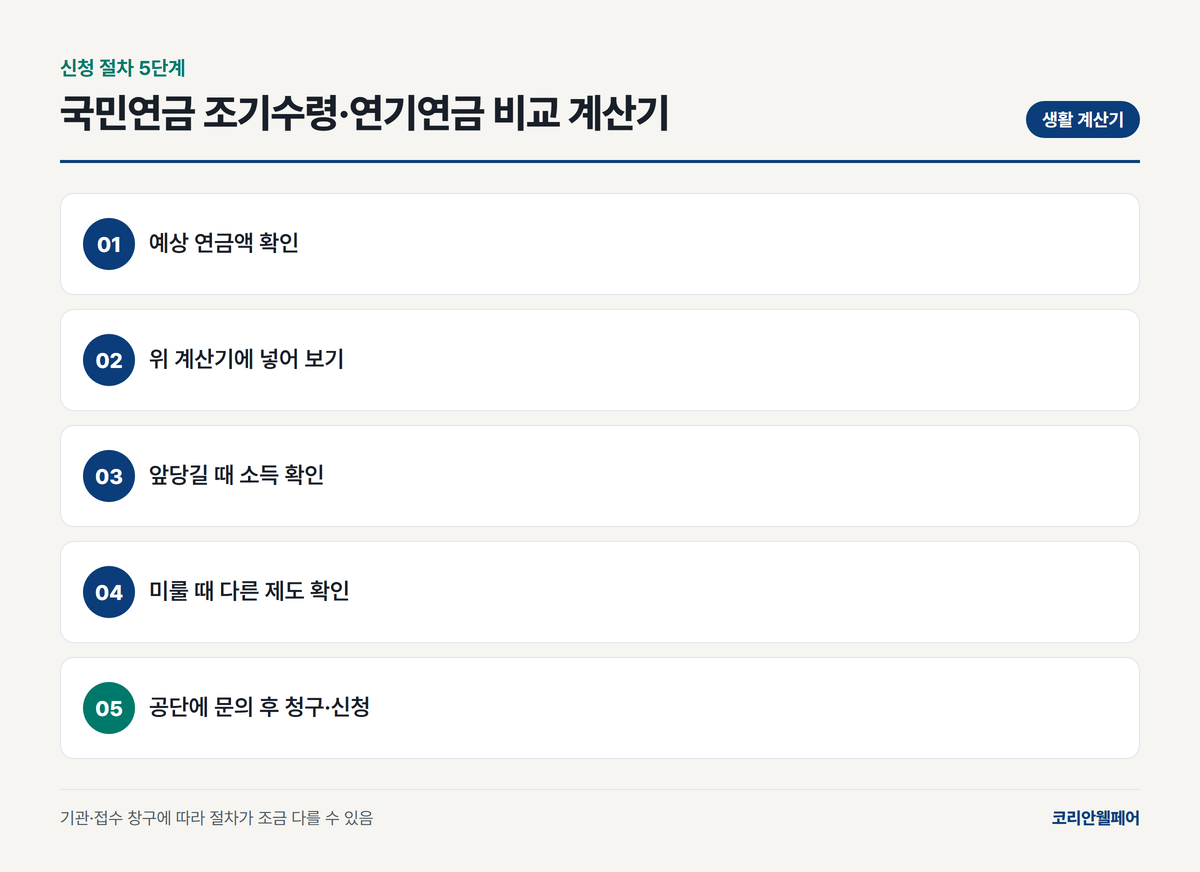
- 예상 연금액 확인
국민연금공단 누리집(nps.or.kr)에서 정상 수령 때 예상 월액을 확인합니다. - 위 계산기에 넣어 보기
앞당길 햇수, 미룰 햇수, 예상 수명을 바꿔 가며 누적액과 손익분기 나이를 봅니다. - 앞당길 때 소득 확인
앞당긴 뒤에도 일한다면 월평균 근로·사업소득금액이 A값을 넘지 않는지 확인합니다. - 미룰 때 다른 제도 확인
늘어난 연금이 건강보험료나 기초연금에 영향을 주는지 해당 기관에 확인합니다. - 공단에 문의 후 청구·신청
조기노령연금은 수급개시연령 5년 전부터 청구할 수 있습니다. 연기나 부분 연기를 원하면 그 뜻을 공단에 신청해야 합니다. 방법과 필요 서류는 국민연금공단 누리집에서 확인하세요.
내 예상 연금액은 국민연금공단 누리집에서 확인하세요.
자주 묻는 질문
연기하면 유족연금도 같이 늘어나나요?
아닙니다. 국민연금공단 안내에 따르면 연기로 붙은 가산은 유족연금을 계산할 때 반영되지 않습니다.
연금액이 늘어나면 다른 제도에 영향이 있나요?
늘어난 연금이 연금소득세, 건강보험료, 기초연금 금액에 영향을 줄 수 있습니다. 미루기 전에 해당 기관에서 함께 확인하는 편이 안전합니다.
부양가족연금도 앞당기면 줄어드나요?
줄지 않습니다. 국민연금법 제62조와 제63조에 따라 조기 감액과 연기 가산은 부양가족연금을 뺀 노령연금에만 적용됩니다.
물가 인상을 빼고 계산하면 실제와 얼마나 다른가요?
2026년에는 1월부터 연금액이 물가상승률 2.1%만큼 올랐습니다. 이 계산기는 이런 인상을 넣지 않은 오늘 돈 가치 기준 비교입니다. 물가가 오르면 실제로 받는 금액과 손익분기 나이는 표와 달라질 수 있습니다.
2026년부터 시행된 연금개혁으로 조기·연기 비율이 바뀌었나요?
현행 법에서 조기 감액률은 1년 6%, 연기 가산율은 1년 7.2%입니다. 바뀐 것은 연금액 계산의 소득대체율로, 43%(비례상수 1.29)는 2026년 이후 가입기간분에만 적용되고 2025년까지의 가입기간분은 종전 규정으로 계산합니다.
공식 확인처
- 보건복지부 국민연금 급여 안내
- 국민연금법 제61조·제62조·제63조·제63조의2·제66조 (국가법령정보센터)
- 국민연금공단 자주 묻는 질문(조기·연기·소득활동 감액)
- 복지로 2026년 국민연금 인상 안내
금액·기간은 바뀔 수 있으니 신청 전에 위 공식 페이지에서 최신 공고를 확인하세요.